全体教职工:
根据财政部、税务总局《境内单位代扣代缴自然人增值税管理办法》(2026年11月1日起正式执行)及国家税务总局相关申报规定,为进一步规范我校自然人劳务报酬涉税管理工作,结合学校实际业务办理情况,现将有关事项通知如下:
一、 适用范围与应税项目
学校向境内自然人(非学校在职人员)支付下列七类应税交易费用时,需由学校代扣代缴增值税及附加税费:研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
符合规定的应税交易的具体范围,请参照附件《销售服务、无形资产、不动产注释》。
二、 起征点与征收率
(一)起征点
每次(日)不含税销售额 1000元。若一日内发生多次应税交易,按日合并计算,未达起征点的无需扣缴。
(二)征收率
增值税:自然人适用征收率3%,2027年12月31日前减按1%征收。
城市维护建设税:以增值税税额为计税基数,税率7%,2027年12月31日前减半征收。
教育费附加和地方教育附加:以增值税税额为计费基数,费率分别为3%、2%,月不含税销售额不超过(含)10万元的免征,超过10万元的,2027年12月31日前减半征收。
三、常见税后金额自查表
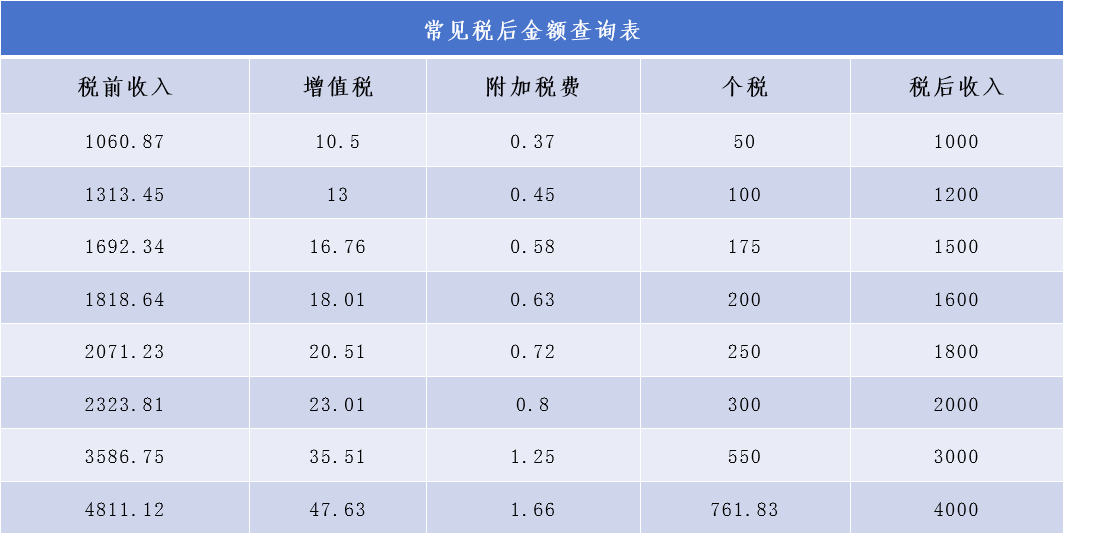
四、其他说明
1.自然人已开具增值税发票并完成税款缴纳的,我校不再重复代扣增值税及附加。
2.执行时间:2026年11月1日之后发生并支付的上述劳务业务,执行本扣缴办法。
如有疑问,请联系财务处。
特此通知,请互相转告。
财务处
2026年11月03日